てくです。いつもブログを読んでいただき、ありがとうございます(^O^)。
一般的には「インデックス投資(オルカンやS&P500)こそが最も合理的で最強」「個別株や高配当株は非効率で税金の無駄」という意見をよく目にします。
わたし自身、数学的・合理的に考えれば インデックス投資が一番優れている という主張にはまったく異論がありません。本当にその通りだと思います。
それにもかかわらず、わたしは2012年から約15年間にわたり、個別株を中心とした配当再投資を愚直に続けてきました。
「短期がいいのか、長期がいいのか」
「インデックスにするべきか、配当株にするべきか」
「あっちの投資手法のほうが儲かっている気がする……」
投資をしていると、誰しもこうした迷いや不安にぶつかるのではないでしょうか。
てく
「わたしが配当再投資を始めた2012年当時は、周りに参考になる実例もほとんどありませんでした。本当にこのやり方でいいのか、わたし自身もすごく迷いましたし、不安でいっぱいでした(^^ゞ」
でも、 その不安を感じるのはごく自然なこと です。
なぜなら、 「長期投資は、人生にたった一度しか経験できないぶっつけ本番」 だからです。
学校のテストのように「前回の反省を活かして次頑張ろう」とやり直すことはできません。20年、30年という大切な時間をかけるからこそ、理論上の正解よりも「自分が心から安心できるかどうか」が何より大事だとわたしは考えています。
今回は、15年間相場に居座り続けてきた一人の投資家として、わたしのスタンスや考え方を整理してみました。
1. 短期・中期・長期、どれでもいい(自分に合っていれば)
世の中にはデイトレードのような短期投資もあれば、数ヶ月〜数年のスイングトレード、そして何十年と持ち続ける長期投資もあります。
わたしは、 「自分に合っていれば、短期でも中期でも長期でもどれでもいい」 と考えています。
投資手法に善悪や絶対の正解はありません。あるのは「適性」だけです。
- 毎日チャートを見て相場の波に乗るのが楽しくて仕方がない人
- 決算書を読み込んだり、企業のビジネスモデルを調べるのが好きな人
- 投資のことなんて普段は忘れて、本業や家族との時間に100%集中したい人
人が投資にどれだけの時間やエネルギーを割けるかは、生活環境や性格、そして「投資そのものに対する興味の度合い」によってまったく違います。
結局のところ、どんな手法であれ 「優位性のある方法を、淡々と繰り返すこと」 。これに尽きるのではないでしょうか。
2. インデックスは「賃貸」、個別株は「持ち家」の感覚
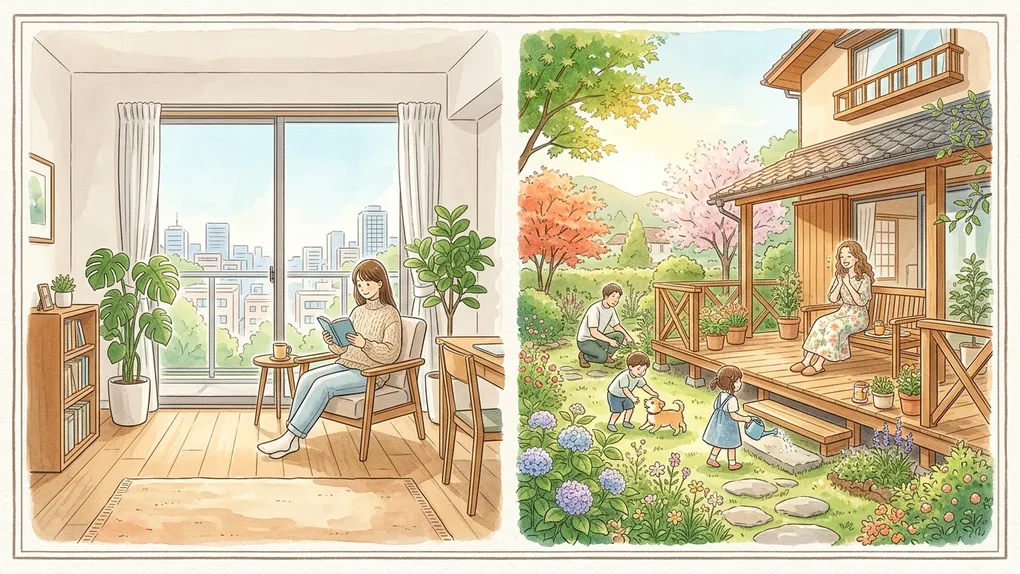
わたしの中では、インデックス投資と個別株投資の違いは、住宅でいう 「賃貸と持ち家」 の感覚にとても似ています。
| 比較項目 | インデックス投資(賃貸) | 個別株投資(持ち家) |
|---|---|---|
| 手軽さ | 管理はおまかせで圧倒的に楽 | 自分で選んで手入れする手間がかかる |
| 自由度 | 間取りや設備を自由にいじれない | 少なくとも家の中は自由自在にいじれる |
| フットワーク | 何かあれば、すぐに引っ越せる | すぐに引っ越すわけにはいかない |
| 愛着・思い出 | 身軽で合理的、愛着は湧きにくい | 家族との思い出や歴史が積み重なる |
| 劣化への向き合い方 | 気に入らなければ退去すればいい | 傷みや修繕も家族で話し合って手をかける |
インデックス投資は、まさに よく管理された快適な賃貸マンション です。
自分で面倒な修繕計画を立てる必要もなく、プロにおまかせで合理的。環境の変化や何かあればすぐに引っ越せる身軽さがあり、余計な頭を使わずに済みます。
一方で、個別株投資は 持ち家 のようなものです。 持ち家は何かあっても賃貸のようにすぐ引っ越すわけにはいきませんが、少なくとも家の中は自分たちの好みに合わせて自由自在にいじることができます。
どの銘柄をどれくらい組み入れるかも、自分の好きなようにポートフォリオを設計できます。
もちろん、長く持っていれば業績が悪化したり株価が低迷したりと、「家の設備が傷んできたな」「そろそろ修繕が必要だな」という場面にも直面します。でも、それも含めて「じゃあどうやって修繕(リバランス)しようか」「配当はどうなるかな」と、家族と共有しながら手をかけていく。
どちらが優れているという話ではなく、 「どういう付き合い方が自分に合っているか」 という好みの違いなのだと思います。
「わたしは昔から、自分の手であれこれ工夫したり仕組みを作ったりするのが好きなので、手間のかかる持ち家(個別株)のほうが肌に合っていたみたいです(^^ゞ」
3. 「画面上の数字」と「手元に戻る現金」の決定的な違い
長期投資という視点でインデックスが圧倒的に合理的だと分かっていても、わたしが配当再投資を選んだ最大の理由。
それは、 「配当は、実際に現金が口座に戻ってくる」 という確固たる手応えがあるからです。
インデックス投資の資産評価額は、パソコンやスマホの画面に表示される「数字」です。
市場が右肩上がりのときは資産が増えて嬉しくなりますが、いざ大暴落が来て資産が30%、40%と溶けていくのを目の当たりにしたとき、その数字が減っていく恐怖に耐えきれなくなる人は少なくありません。
取り崩すときにも、「せっかく増えた資産に自分で手を突っ込んで売却しなければならない」という精神的ストレスがつきまといます。
しかし、配当再投資は違います。
株価が上がろうが下がろうが、企業が事業を続けている限り、チャリンチャリンと口座に現金が振り込まれます。
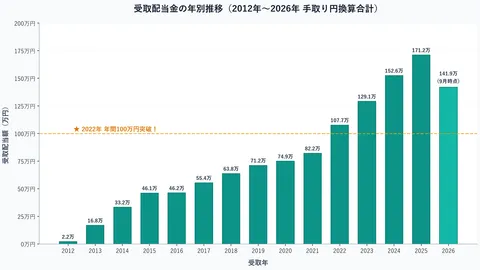
15年間で元本の4割強(約1,200万円)を回収した安心感
実際、わたしの15年間のリアルな数字をお話しすると、以下のようになっています。
- 給与からの投入元本累計(2012年〜2026年): 約2,867万円
- これまで受け取った配当金の累計: 約1,201万円 (2026年9月現在)
給料からコツコツと積み立ててきた元本2,867万円に対して、すでに 41.9%(4割強)の現金を配当として回収 しています。
[!NOTE] 元本回収が進むことの心理的メリット
「投資したお金の4割以上が、すでに確定した現金として手元に戻ってきている」という事実は、相場が暴落したときにものすごい精神的防壁になってくれます。
たとえ明日リーマンショック級の大暴落が来て株価が半分になったとしても、「まあ、すでに元本の4割は手元に回収できているし、毎月配当が入ってくるから生活には困らないや」と、のんびり構えていられるのです。
この 「安心感の大きさ」 こそが、わたしが15年間相場から退場せずにいられた最大のエンジンでした。
4. 「銘柄数が多すぎて見切れないのでは?」という心配への答え
「てくさんのようにたくさんの個別銘柄を持っていたら、日々のニュースや決算を見切れないのではないでしょうか?」と心配されることがあります。
結論から言うと、 心配なら少数の厳選銘柄(10〜15銘柄程度)でまったく問題ありません 。
実を言うと、銘柄数を何十社もたくさん持つこと自体に、数学的な強い合理性はありません。分散しすぎればしすぎるほど、インデックスの動きに近づいていくだけだからです。
以前、過去記事の「インカムゲイン(配当金)狙いの投資に向いた保有銘柄数の最適解の考え方」でも書いたことがあるのですが、保有銘柄数とリスクの関係を調べた学術データを見ても、10〜20銘柄を超えると分散によるリスク低減効果はほとんど頭打ちになります。
ただ、たくさん持つことによって 「1社がダメになっても全体への影響が極めて小さいという、インデックスに近い安心感」 が得られるのもまた事実です。
「でも、そんなに多いと管理が大変では?」と思われるかもしれませんが、わたしの運用の種明かしをすると、 「あらかじめ決めた条件になったらアラームが上がる仕組み(定量ルール)」 で管理しています。
- 配当利回りが一定ラインを下回ったら見直す
- 連続増配がストップしたり減配したらアラートを鳴らす
- セクターごとの比率が崩れたらリバランス候補にする
このように客観的な数字でルール化しておけば、毎日全銘柄のニュースを追いかける必要はありません。
1銘柄ずつニュースを追って「この会社はどうなるだろう?」と定性的な感覚で売買を決めようとするとパンクしてしまいますが、 システマティックな仕組みさえあれば、数が多いからといって破綻することはない のです。
「もちろん、『決算のたびにしっかり業績分析をして見極めるべきだ』という王道の投資スタイルの方からすると、少し違和感のあるやり方かもしれません(-_-;)。あくまで本業を持つサラリーマンとして、無理なく15年続けるためにたどり着いた『わたしのスタンス』として受け止めていただければ幸いです(^^ゞ」
5. 超長期投資で一番大切なこと――「隣の芝生」に飛び移らない
超長期で投資を続ける上で、一番やってはいけない罠があります。
それは、 「他の方針で大儲けしている人を見て、自分のスタンスをコロコロ変えてしまうこと」 です。
相場にはサイクルがあります。
ハイテク株が爆発的に上がる年もあれば、ディフェンシブな高配当株が粘り強さを発揮する年もあります。インデックスが好調な時期もあれば、バリュー株が見直される時期もあります。
自分の持っている手法がパッとしないときに、SNSなどで「〇〇投資で資産が2倍になった!」「今はインデックス一択!」といった声を見ると、どうしても 隣の芝生が青く見えて心が揺れる ものです。
わたしもこの15年間で、「あっちの手法のほうが儲かるんじゃないか……」とソワソワしたことは一度や二度ではありません(-_-;)。
でも、そこで焦って「あっちが良さそうだ!」と乗り換えてしまうと、悲劇が起きます。
なぜなら、 他人の手法が最も魅力的に見えているときこそが、その方針のパフォーマンスのピーク(天井) であることが多いからです。
そして乗り換えた途端にあっちが下がり始め、自分が手放した手法がこれから上がっていく……という「往復ビンタ」を食らうことになります。
ものぐさな性格だから、手を出さなかったのが良かったのかも
わたしが15年間、配当再投資のスタンスをコロコロ変えずにこれたのは、強い意志や鋼のメンタルを持っていたからではありません。
単に、 「ものぐさな性格」で腰が重かったから だと思います(^^ゞ。
「乗り換えるのも調べるのも面倒だし、まあ配当も入ってるからこのままでいいか」と放置していたのが、結果として一番おいしい長期の複利効果を取りこぼさずに済んだ理由でした。
超長期投資においては、器用に立ち回ろうとする賢さよりも、 「ちょっと鈍感で、コロコロ動かない性格」 のほうが、案外強い武器になるのかもしれません。
まとめ:結局は、安心できる場所で淡々と繰り返すだけ
いろいろとお話ししてきましたが、まとめると以下の通りです。
- 短期・中期・長期、どれでもいい: 自分の性格と使える時間に合っていれば何でもOK。
- インデックスは賃貸、個別株は持ち家: 手軽におまかせするか、手をかけて自分好みに育てるかの違い。
- 配当金の安心感: 画面の数字だけでなく、現金が手元に戻る実感(15年で元本の4割強回収)が心の支えになる。
- 管理の不安: 心配なら少数銘柄でOK。多く持つなら定量ルールのアラームで管理する。
- 隣の芝生に飛び移らない: スタンスをコロコロ変えないことが、美味しい局面を取り逃さない秘訣。
冒頭でも書いた通り、 長期投資は人生にたった一度しか経験できません 。
……と、ここまで偉そうに語ってきましたが、実を言うと「いま長期投資で儲かった」と言っている人は、 結局のところ『始めた時代(タイミング)が良かっただけ』 という側面も大いにあるとわたしは思っています(-_-;)。
過去15年のS&P500や日経平均の長期チャートを見れば一目瞭然ですが、歴史的な金融緩和と右肩上がりの大相場に背中を押してもらったのは間違いありません。
ですから、今回の話も「何とか資産1億円を築くことができた、一介のサラリーマン投資家の戯言(たわごと)」くらいに受け止めてもらえれば幸いです(^^ゞ。
他人の成績や世間の「最強説」に振り回されて夜も眠れなくなるくらいなら、たとえ理論上の最高効率ではなくても、自分が心から安心できて、夜ぐっすり眠れる場所を選ぶべきです。
わたしにとっては、それが「のんびり配当再投資」でした。
みなさんも、ご自身が一番納得できて、肩の力を抜いて長く付き合える「住まい」を見つけてみてください。
この記事が、投資方針に迷ったときのちょっとしたヒントになれば幸いです(^O^)。
あわせて読みたい関連記事
この記事が参考になったら……
「役に立ったよ!」「次の投資本代にしてね」という温かいご支援(投げ銭)をいただけると、サイト運営や次回の分析記事を書く大きな励みになります!
☕ OFUSEでコーヒーを一杯ごちそうする