てくです。
先日、Bloomberg(TBS CROSS DIG with Bloomberg)から、こんな見出しのニュースが流れてきました。
[!NOTE] 📌 参照したニュース:
加速する家計の金融資産蓄積増加と出遅れる50代 氷河期世代と広がる資産格差(TBS CROSS DIG with Bloomberg / Yahoo!ニュース)
(元レポート:第一生命経済研究所・星野卓貴氏「出生世代別にみる家計金融資産の増加」)
要約すると、「インフレや株高、新NISAの普及で日本全体の家計金融資産の増加ペースが加速しているのに、 唯一、就職氷河期世代にあたる50代だけがその波に取り残され、世代内の資産格差が広がっている 」という内容です。
正直に告白しますと、わたしはこの手のニュースを見るたびに、なんとも言えないモヤモヤした気持ちになってしまいます(-_-;)
てく
「外側から平均値や格差の数字だけ切り取って、『50代は遅れている世代だ』と勝手に競争の土俵に並べられているようで、なんだかモヤモヤしますよね(-_-;)」
今日は、そんな 「もうすぐ50代を迎える就職氷河期世代」のひとり として、このニュースの裏側にある現実と、私たちがここからどう心穏やかに向き合っていけばいいのかについて、等身大の考えを書いてみたいと思います。
1. なぜこの世代だけが「取り残される」のか? ――そりゃそうでしょう(-_-;)
ニュースでは「50代の出遅れ」が統計データとして分析されていますが、同世代の感覚からすれば 「そりゃそうなるに決まっている」 というのが率直な実感ではないでしょうか。
私たち就職氷河期世代が社会に出た2000年代初頭は、バブル崩壊後の超・就職氷河期でした。
「正社員になれるだけで御の字」という空気の中でスタートし、若いころの給与カーブはずっと低く抑え込まれてきました。
そして現在、40代後半から50代を迎えた同世代の家計では何が起きているでしょうか。
わが家のように夫婦2人暮らしの家庭もあれば、同世代の多くのご家庭では、今まさに子どもの大学進学など「教育費のピーク」、重くのしかかる「住宅ローンの残債」、さらには「親の介護」まで一気に押し寄せてくる、 人生最大の支出の峠(下り坂の直前の最も険しい登り坂) を登っている真っ最中です。
多少のベースアップ(賃上げ)があったところで、近年の強烈な物価高や教育費の前には一瞬で吹き飛んでしまいます。投資や貯蓄に回す「家計の黒字(余剰資金)」なんて、残らないのが当たり前です。
「努力が足りないから取り残された」のではないと思うのです。
人生のサイクルとして、今まさに一番過酷な支出の山場を登りながら、必死に毎日を支えているのがこの世代のリアルな現場です。
2. 月9.6万円を25年続けた結果 ――「偶然」と「よりどころ」
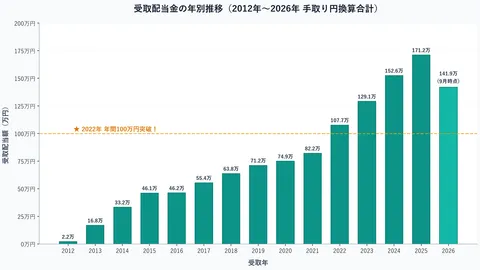
そんな氷河期世代の端くれであるわたし自身はどうだったかというと、現在でこそ投資口座の資産が約1億円となり、年間約250万円の手取り配当金を受け取れるようになりました。
しかし、これは決して特別な才能があったわけでも、起業して当てたわけでも、テンバガー(10倍株)を引き当てたわけでもありません。
やったことは驚くほど地味で、 「大学院を出て就職してから25年間、毎月の手取り給与から淡々と市場に放り込み続けた」 、本当にこれだけです。
25年間の給与からの投入累計は 約2,867万円 です。
年間で割ると約115万円、 月平均にすると約9.6万円 になります。
手取り給与から月9.6万円を捻出し続けるのは、決して楽なことではありませんでした。ですが、わたしには運良く 「よりどころとなる指針」 がありました。それが、ジェレミー・シーゲル教授の書籍で出会った「生活必需品などのディフェンシブ銘柄への配当再投資」という考え方でした。
「理屈や合理性で考えれば、インデックス投資(S&P500やオルカンなど)が一番優れていると頭では分かっているんです。でも、どうしてもそこに興味がわかなくて(^^ゞ 株価の値上がりを待つよりも、『会社が稼いだ利益から、チャリンと確実に配当が口座に振り込まれる』という仕組みの方が、わたしには驚くほど腑に落ちたのです。」
2012年に米国株を買い始めた年、最初に受け取った年間配当金はコノコフィリップスなどからの2万1,670円、 月平均にするとたった1,800円 でした。
「月1,800円で何が変わるんだ」と笑われるような金額です。
最初の数年は資産が増えている実感なんてほとんどありませんでした。何度も「本当にこのやり方でいいのだろうか」と迷いました。
そんな中で小さな手応えを感じたのが、始めてから7年目の2018年、 「月5万円」の配当 を達成したときでした。「あ、これで毎月の生活の足しになるぞ」と実感できたのは、1億円を超えたときよりも、むしろこの月5万円のタイミングだったように思います。
結果として、約15年の歳月を経て受取配当金の累計は1,200万円を超え、投入した元本2,867万円に対して投資口座の資産は3倍以上に育ちました。
でも、これは 「たまたま自分に合った指針に出会えて、それを信じ込めたのが偶然よかった」 だけです。本当に、ただの偶然の巡り合わせだと思っています(^^ゞ
3. 「定年後もずっと続く」という配当の尊さ ――総資産額という「幻影」からの脱却
ニュースを見て焦った同世代の中には、「今から一発逆転を狙って、話題の全世界株式(オルカン)やレバレッジ商品に退職金や生活資金を全額突っ込もう」と考える人がいるかもしれません。
ですが、ソフト開発の仕事をしている目線でつい考えてしまうのですが、 「理論上は美しくても、人間のメンタルという本番環境でそれに耐えられますか?(-_-;)」 と心配になってしまいます。
定年まで残り10年ちょっとの世代が、資産の半分が吹き飛ぶような大暴落を食らったとき、「20年後には戻るから大丈夫」と平然としていられるでしょうか。多くの人は恐怖に耐えかねて、一番の底値で投げ売りして市場から退場してしまいます。
そもそも、世間のマネー報道が煽る「総資産5,000万円」「資産1億円」といった ストック(評価額の絶対値)至上主義 そのものに、少し危うさを感じています。
画面上の評価額というものは、相場の機嫌ひとつで数十万円、数百万円と大きく上下します。正直、わたし自身はそういった評価額の増減を日々追いかけ続けるのが性格的に合いませんでした(-_-;)
目標の資産額だけを追いかけるのは、暴落のたびに心が揺さぶられて大変そうだなと感じます。
日々の生活を支え、わたしに本当の安心感をくれているのは、画面上の評価額よりも、 「今月、自分の口座に自由に使える現金がいくら入ってくるか(確定キャッシュフロー)」 の方だと実感しています。
だからこそ、わたしが同世代の皆さんに提案したい等身大の処方箋は、市場平均に勝つことでも、資産額を競い合うことでもありません。
「定年を過ぎても、ずっとチャリンと入ってき続ける『月数万円の配当』を作ること」 です。
高配当株投資には、もちろんブレがあります。
減配されるリスクもありますし、為替が円高になれば円換算の受取額は減ります。株価そのものが下落することだって日常茶飯事です。そのブレがあることは、百も承知の上です。
それでも、配当金には他の投資にはない決定的な 「尊さ」 があります。
それは、 「定年を迎えて会社を退職しても、自分が働けなくなっても、相場が暴落して阿鼻叫喚になっていても、企業がビジネスを続ける限り、口座に現金が振り込まれ続ける」 ということです。
株価を取り崩して生活費に充てる投資信託の場合、暴落時に「自分の資産を削って売却する」という強い精神的苦痛が伴います。「あと何年生きられるか」「お金が尽きるのではないか」という怯えがつきまといます。
しかし、配当金は違います。
株数さえ手放さなければ、株価が暴落していようと関係なく、生活の足しになるキャッシュが口座に直接届きます。
月数万円で生まれる「小さな給料袋」の安心感
もちろん人によって感じ方はさまざまですが、少なくともわたしの場合、画面上の「含み益+10%」や「評価額800万円」といった数字だけでは、なかなか心からの安心感にはつながりませんでした。
でも、 「確定した現金」 が口座に入った瞬間、世界の見え方が少し変わります。
- 月に2万円 の配当があれば、定年後の水道光熱費や通信費がずっとまかなえます。
- 月に3万円 の配当があれば、スーパーで値札を気にしすぎず美味しいお刺身を買ったり、夫婦でちょっといいランチを食べに行けます。
- 月に5万円 あれば、日々の食費の大部分を助けてくれて、年金に上乗せされる安心感で暮らしの不安はぐっと軽くなります。
大げさに言えば、自分の労働とは別に 「暮らしの足腰を支える小さな給料袋」 をもうひとつ持つような感覚です(^^ゞ
自分の働く力とは関係なく、生活インフラの一部を静かに支え続けてくれる味方を手に入れるということです。
相場が荒れ狂って画面の評価額がどれほど上下しようと、「今月も光熱費や食費分の現金がちゃんと口座に届いた」という手触りがあれば、そう簡単には狼狽しないと思うのです。
この「定年後もずっと続く数万円の生活実感のアンカー(錨)」こそが、どんな暴落相場にも耐えうる頼もしい精神的防壁になってくれます。
4. 他人との資産ゲームから降りて、自分の暮らしを見つめよう
40代後半や50代は、もう誰かと資産額を競い合う年齢ではないと思うのです。
20代の若者がどれだけ新NISAで資産を増やしていようと、億り人がSNSで自慢していようと、 「わたしは自分のペースで大丈夫。他人とのチキンレースには参加しません(^O^)」 と軽やかに降りてしまえば気が楽になります。
そもそも、配当投資において本当に比べるべきなのは、世間の平均値や他人の資産額ではありません。 「自分たちの毎月の生活費」と「受け取る配当の額」 、比べる相手はただこれだけです。
「うちの光熱費くらいなら配当でまかなえそうだな」「年金にこれだけ上乗せできれば、老後の暮らしはずいぶん安心だな」――そんなふうに自分の家計とだけ静かに向き合っていれば、ニュースの数字に振り回されて焦ることもなくなっていきます。
同世代の多くを悩ませている教育費の重いトンネルも、あと数年もすれば出口が見えてきます。子どもの手が離れれば、今まで学費にかかっていたお金が少しずつ手元に残るようになります。
そこから定年までの数年間、新NISAの成長投資枠などを使いながら、無理のない範囲で、日本の優良な高配当株やJ-REIT、あるいは米国のディフェンシブ株を1株ずつ、少しずつ買い集めていく。
「一発逆転の資産倍増」ではなく、 「定年後の自分に、毎月数万円のお小遣いを届けてくれる苗木を植える」 。
それくらいの気負わないスタンスで十分ではないでしょうか。
まとめ
「50代が取り残された」というニュースを見て、焦ったり落ち込んだりする必要はまったくありません。
ここまで理不尽な氷河期を耐え抜き、日々の暮らしを支え、必死に働いてきただけで、私たちは十分に胸を張っていいはずです。
他人との比較で自分の幸せを測るのをやめて、定年後の暮らしをちょっぴり温かくしてくれる「月数万円の配当の苗木」を、のんびり育てていきませんか。
市場に勝ち続ける必要なんてありません。
今日も心穏やかに、家族と美味しいご飯を食べていきましょう(^O^)
あわせて読みたい関連記事
この記事が参考になったら……
「役に立ったよ!」「次の投資本代にしてね」という温かいご支援(投げ銭)をいただけると、サイト運営や次回の分析記事を書く大きな励みになります!
☕ OFUSEでコーヒーを一杯ごちそうする