てくです。
前回の記事「12年ぶりの売却ボタンで手が震えた。戦略転換後の全売買と、妻の優待株、一般口座の確定申告(1,100万円超)のリアル」では、生々しい売買の記録や妻の優待株について書かせていただきました。
今回は、その土台となっている 「受取配当金の15年間の全推移」 と、 「今年度(2026年)の着地見込み」 、そして 「2030年FIRE(月30万円)への現実味」 についてお話しします。
「配当再投資って、本当に雪だるま式に増えるの?」
「最初の数年は微々たる金額だけど、何年続ければ景色が変わるの?」
そう思っている方の参考になれば幸いです。数字はすべて、わたしが証券会社の明細と15年間向き合って記録してきた正真正銘の一次情報です!
1. 給与から入れた元本「2,867万円」 vs 配当金の累計「1,194万円」
まず、15年間の投資生活全体をざっくり俯瞰してみます。
わたしが大学院を卒業して就職してから約25年間、給料から証券口座へコツコツ投入してきた投資元本は、累計で 約2,867万円 でした。
(※年間平均で約115万円、月平均で約9.5万円の積立計算になります)。
一方で、2012年に「配当再投資」をスタートしてからこれまでに受け取ってきた配当金の累計額を計算してみると……
- 全期間累計受取配当額 : ¥11,944,950(約1,194万円!)
なんと、 もうすぐ1,200万円の大台に届くところまできていました(^O^)
元本の「4割」に匹敵するお金を配当金が生み出した
この数字を見て、わたし自身も改めて感慨深いものがありました。
給料から頑張って捻出した元本(約2,867万円)に対して、 その4割強に相当する「1,194万円」が、労働ではなく「配当金そのもの」から自動生成された ことになります。
そして、この配当金をほとんど生活費に使わず、ひたすら次の株へ再投資してきた結果、現在の資産合計は 約9,322万円(リスク資産は約8,333万円) まで育ちました。
給与からの投入元本に対して、 資産は約3.25倍(純増+6,456万円) に化けた計算です。
「入金力(給与)」だけでなく、「配当金という第2の入金エンジン」が加わることで、資産形成のスピードは年を追うごとに加速していきました。
2. 15年間の配当金推移:雪だるまはどう巨大化したか?
では、その配当金はどのように増えていったのでしょうか?
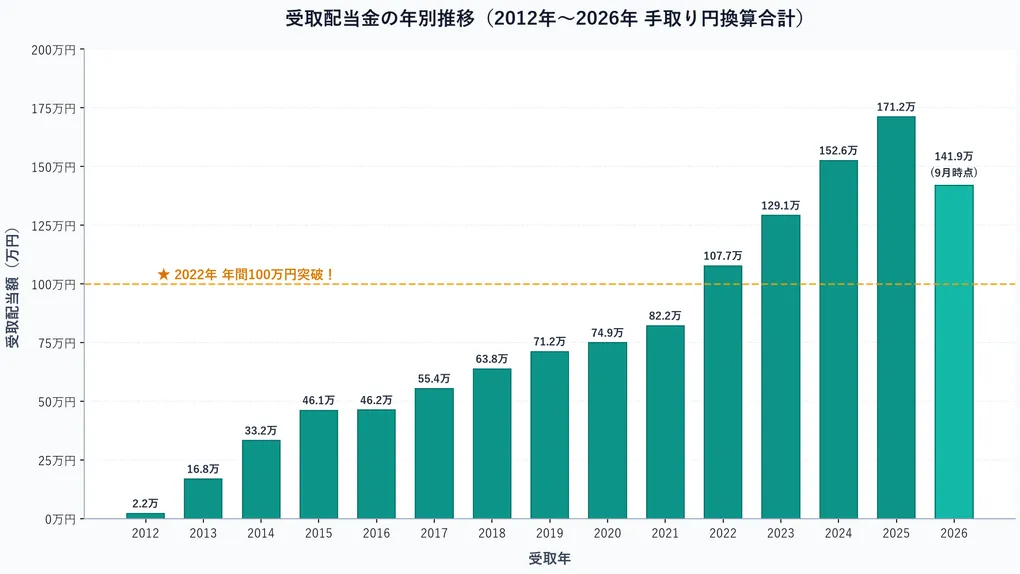
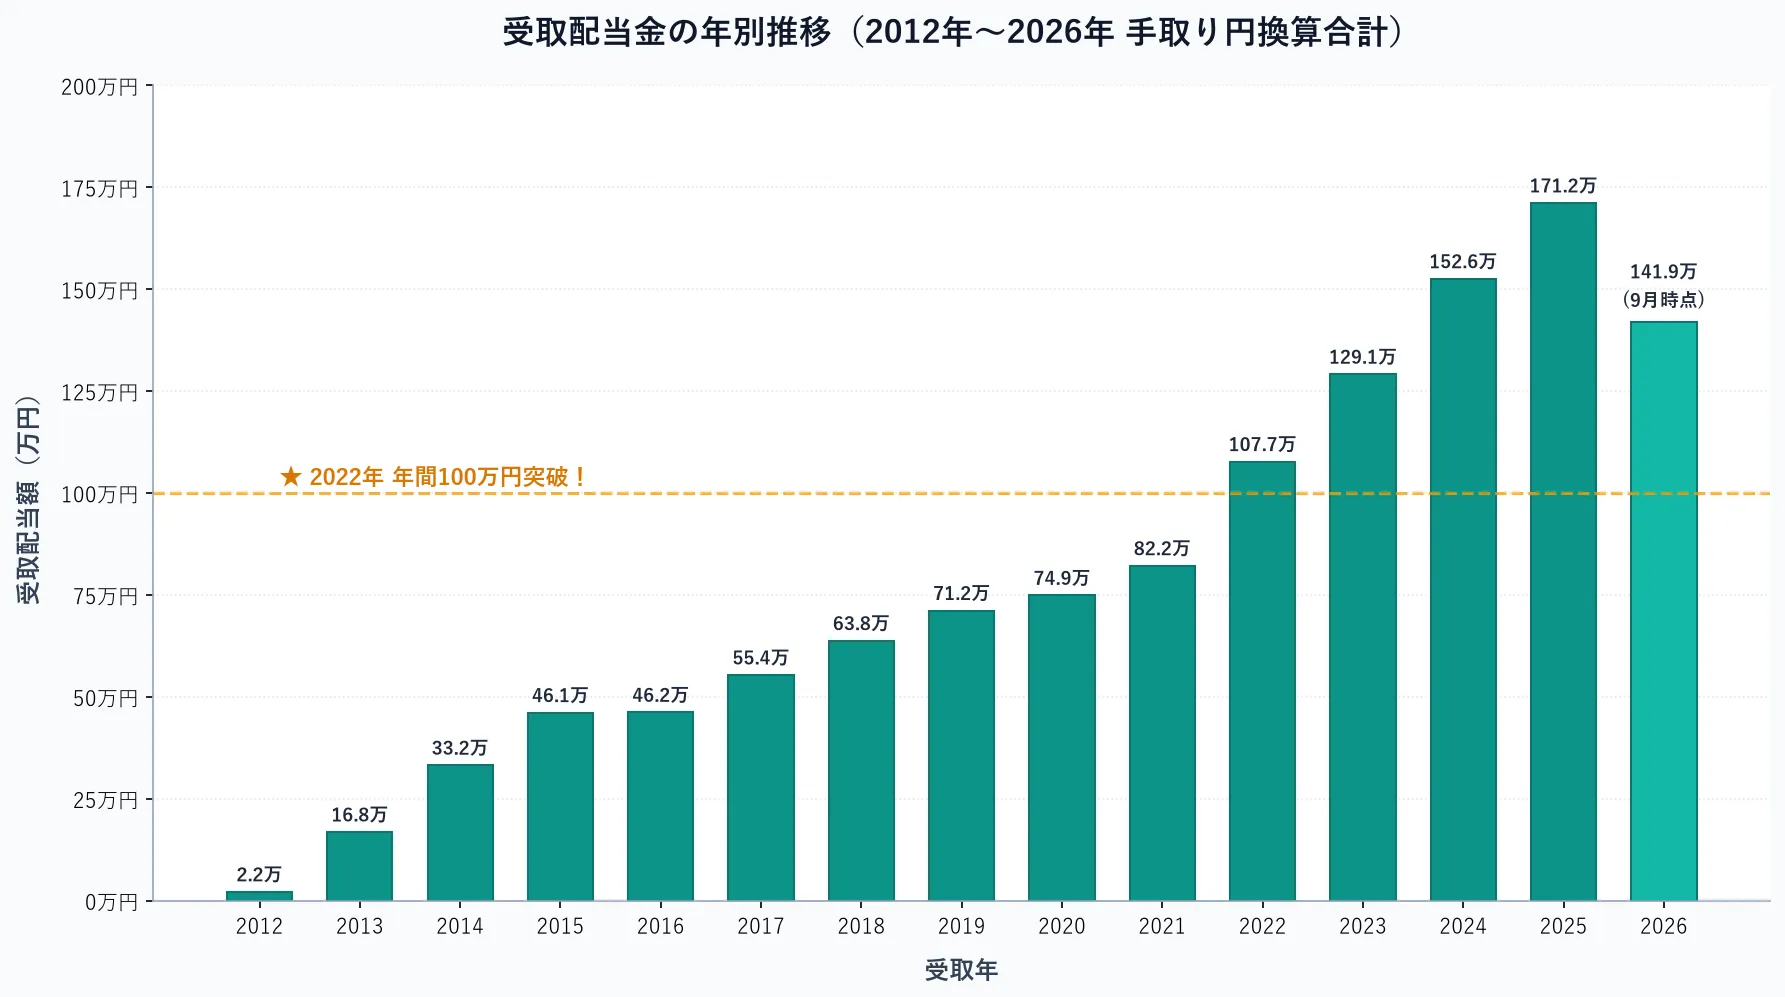
2012年から2026年現在までの年別推移を表にまとめました(米国株は当時の受取レートで円換算した手取り額です)。
📊 年別受取配当金推移(2012年〜2026年)
| 年 | 米国株(USD) | 米国株(円手取り) | 日本株(円手取り) | REIT(円手取り) | 合計(円手取り) | 主な出来事・実感 |
|---|---|---|---|---|---|---|
| 2012 | $275 | ¥21,670 | ¥0 | ¥0 | ¥21,670 | 月1,800円。初配当はコノコフィリップス |
| 2013 | $1,714 | ¥168,458 | ¥0 | ¥0 | ¥168,458 | 月1.4万円。ブログ開設、本格始動 |
| 2014 | $3,156 | ¥332,302 | ¥0 | ¥0 | ¥332,302 | 月2.7万円。シーゲル流D-I-V銘柄を買い増し |
| 2015 | $3,837 | ¥461,312 | ¥0 | ¥0 | ¥461,312 | 月3.8万円。年間3,000ドル突破 |
| 2016 | $4,267 | ¥460,535 | ¥0 | ¥1,442 | ¥461,977 | 円高局面で円換算は横ばいもドルは着実増 |
| 2017 | $4,747 | ¥528,865 | ¥0 | ¥24,753 | ¥553,618 | 年間50万円突破! |
| 2018 | $5,460 | ¥597,759 | ¥0 | ¥40,060 | ¥637,819 | 月5万円の大台達成 。生活の足しを実感 |
| 2019 | $6,173 | ¥667,104 | ¥0 | ¥44,731 | ¥711,835 | 年間6,000ドル突破 |
| 2020 | $6,717 | ¥709,126 | ¥0 | ¥39,855 | ¥748,981 | コロナショック。暴落時も減配せず増配! |
| 2021 | $7,278 | ¥792,714 | ¥0 | ¥28,990 | ¥821,704 | 年間7,000ドル突破 |
| 2022 | $8,074 | ¥1,057,758 | ¥0 | ¥19,348 | ¥1,077,106 | 🎯 年間100万円の大台を突破! |
| 2023 | $9,038 | ¥1,264,537 | ¥0 | ¥26,962 | ¥1,291,499 | 月10万円超え。再投資が自走し始める |
| 2024 | $9,659 | ¥1,450,401 | ¥43,936 | ¥31,397 | ¥1,525,734 | 新NISA開始。日本株配当が加わる |
| 2025 | $10,108 | ¥1,503,680 | ¥145,531 | ¥62,481 | ¥1,711,692 | 🎯 年間1万ドル突破! |
| 2026 | $7,487 | ¥1,178,419 | ¥181,782 | ¥59,042 | ¥1,419,243 | (※9月23日時点の途中実績) |
| 累計 | - | - | - | - | ¥11,944,950 | 累計1,194万円 |
増配と再投資のダブルエンジン(定量的な実感)
この推移を見ていただくと分かりますが、2012年は年間でわずか2万1,000円(月1,800円)でした。
正直、最初の2〜3年は「これ、本当に意味があるのかな……?」と不安になるレベルの金額です。
しかし、 10年目の2022年に年間100万円を突破 してからは、増え方の角度が目に見えて変わりました。
なぜ給料からの新規入金をあまり増やしていないのに、配当がこれほど伸びるのか?
理由は2つあります。
- 自律的増配(年5〜7%の自然昇給) :
保有しているコカ・コーラやJNJ、生活必需品株たちが、自分が寝ている間も毎年5%前後増配してくれます。何もしなくても受取額が勝手に増えます。 - 配当金の再投資(複利の雪だるま) :
年間100万円入ってきた配当金で利回り4%の株を買えば、翌年はそれだけで「+4万円」配当が増えます。
この2つが掛け合わさることで、後半になればなるほど「自走するエンジン」になっていきました。
3. 今年度(2026年)の現時点と着地見込み
さて、気になる今年度(2026年)の着地見込みです。
9月23日現在の実績としては、上記のとおり 約142万円($7,487) を受け取っています。
年後半(10月〜12月)には、米国株の第4四半期配当や日本株の中間配当、REITの分配金が入ってきますので、 今年度のキャッシュ配当の着地は210万〜220万円前後 になる見通しです。
💡 【重要】投資信託(無分配)の「4%取り崩し」を加えるとどうなる?
ここでひとつ、とても大切な補足があります。
前回の記事でも書きましたが、わが家は「高配当株」だけでなく、夫婦のつみたてNISA枠などで 「eMAXIS Slim 全世界株式(オルカン)」などの無分配型投資信託 も保有しています。
投資信託からは日々の分配金は出ませんが、FIRE後は 「定率4%ルールで計画的に取り崩して生活費に充てる」 ことを想定しています。
現在の投資信託(無分配)の評価額と、そこから生み出される「みなし配当」を計算してみます。
- 投資信託(無分配)の現在評価額 : 約605万円
- 年間4%取り崩しによるみなしインカム : $605\text{万円} \times 4% = $ 年間 約24万2,000円(月約2.0万円)
この「投信の4%取り崩し」を、現在のポートフォリオ全体の年間配当力に合算してみると……
- 現在の年間手取りキャッシュ配当 : ¥2,194,989 / 年
- 投信(無分配)4%取り崩しみなしインカム : ¥242,337 / 年
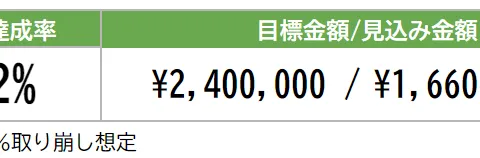
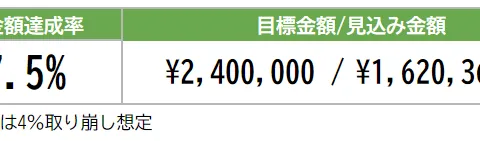
- 【実質インカム合計】 : ¥2,437,326 / 年(月平均 約20.3万円)
なんと、 実質的にはすでに年間244万円(月20万円超)のインカムを生み出せる体勢 が整っています!
てく
配当株のキャッシュフローとオルカンの比率の偏りなどは特に気にしていません。
それよりも、せっかくの新NISAですから、年間120万円ある「つみたて投資枠」を無駄なく最大限活用することを念頭に置いています。
4. 2030年FIREゴール(年360万円)への現実味
ここまでの実績を踏まえて、改めて2030年1月1日のFIRE目標について考えてみます。
わが家の真のゴールは、 「実質年間手取りインカム 360万円(月30万円)」 です。
(※もちろん、これも「高配当株等のキャッシュ配当」+「投資信託の4%定率取り崩し」を合計した実質インカムです)。
現在の年間約244万円から、目標の360万円まで、 あと約116万円 。
目標の2030年1月までは、あと約3年3ヶ月あります。
ということは、 「毎年、年間手取りインカムをざっくり25万〜30万円ずつ増やしていけば届く」 という計算になります。
達成できそうか? ――「十分に現実的」と言える理由
結論から言うと、 極めて高い確度で達成できる見込み です。
理由は極めてシンプルです:
- 夫婦ふたりの新NISA枠(年間720万円) :
年間360万円×2名=年720万円の非課税枠があります。成長投資枠で利回り3.5〜4%の日本高配当株やREITを買い、つみたて投資枠でオルカンを積み立てていけば、それだけで毎年20万円以上のインカムが非課税で上乗せされます。 - 米国株からの配当キャッシュ(年約140万円) :
すでに自走している米国株から、毎年約140万円の配当金が湧き出てきます。これをそのまま日本資産の買い増しに投入できます。 - 既存の保有株の増配 :
保有している日米の高配当株たちが、毎年数%ずつ増配してくれます。
これらを掛け合わせれば、毎年25万〜30万円のインカム増は無理のない、むしろ堅実な巡航速度です。
机上の空論ではなく、15年間愚直に続けてきた実績の延長線上に、2030年の月30万円FIREがはっきりと見えています。
ま、そうはいってもあくまで想定です。想定(^_^;)
相場環境や為替次第でどう転ぶかは分かりませんから、取らぬ狸の皮算用にならないよう、足元をしっかり見つめながらのんびりやっていきます(^^ゞ
5. まとめ:今年度はこんな程度かな、とのんびり構える
今年度(2026年)は、6月に「日本資産シフト」という12年ぶりの大きな戦略転換を行った年でした。
売買でバタバタしたり、手の震えるような売却を経験したり、一般口座の確定申告に頭を抱えたりもしましたが(-_-;)、受取配当金としては 今年度も210万〜220万円(投信込みで約244万円ベース)という立派な数字で着地しそう です。
相場の上下や為替の荒波に一喜一憂せず、 「今年度はこんな程度かな」とのんびり構えながら、配当金の雪だるまを転がし続けたい と思います。
15年前に月1,800円から始まった小さな雪玉が、今では生活費の8割を支える巨大な雪だるまになりました。
これからも焦らず、威張らず、のんびりと歩みを進めていきます。
長文をお読みいただき、本当にありがとうございました!
あわせて読みたい関連記事
この記事が参考になったら……
「役に立ったよ!」「次の投資本代にしてね」という温かいご支援(投げ銭)をいただけると、サイト運営や次回の分析記事を書く大きな励みになります!
☕ OFUSEでコーヒーを一杯ごちそうする