てくです。
当ブログ「のんびり配当再投資」における、日本REIT(不動産投資信託)固有の投資方針(2026年最新版) です。
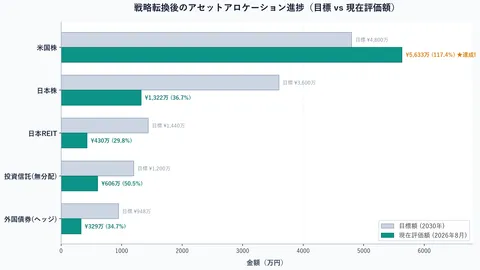
2026年6月に定めた 全体投資方針 において、わたしは為替依存度を下げる「日本資産シフト」を宣言し、ポートフォリオ目標比率の 12.0%(約1,440万円・年間配当約72万円) を日本REITに配分することを決定しました。
しかし、REITは一般的な株式会社とは仕組みもリスク構造も大きく異なります。
株式と同じ物差しで銘柄を選んでしまうと、手痛い減配や元本毀損に見舞われかねません。
ここでは、「なぜREITに投資するのか」「どのように銘柄を厳選するのか」「どのような防壁で生活を守るのか」 について、わが家の明確な選定基準とリスク管理規律を整理しておきます。
[!NOTE] 🧭 全体の投資方針はこちら ポートフォリオ全体のアセットアロケーション(為替リスク資産50%ターゲット)や2030年FIREへのロードマップは、以下のメインページをご覧ください。
1. REITの役割:成長マシンではなく「純粋なキャッシュフロー抽出マシン」
まず大前提として、REITというアセットの本質的な役割を再定義しました。
結論から言うと、「REITは成長マシンではなく、純粋なキャッシュフロー抽出マシン」 です。
【一般的な株式会社】
  ・利益の3〜5割を内部留保し、設備投資や新規事業へ再投資する。
  ・「10年後に配当が自律的に2倍、3倍に育つ(連続増配)」という複利成長が期待できる。

【REIT(不動産投資信託)】
  ・税制優遇を受けるため、利益の90%超を分配金として投資家に吐き出す。
  ・内部留保がほぼゼロであるため、「時間による自律増配」は期待できない。
株式であれば、「今は利回り3%でも、10年持ち続ければ増配で利回り8%に育つ」という夢を見ることができます。
しかしREITにはそれがありません。成長の余地は、物件の入れ替えや賃料の増加程度に限られます。
だからこそ、REITに求める役割はたった一つ。
「買った瞬間から今すぐ手取り5%前後の現金を確実に吐き出し続け、絶対に減配しないこと」。
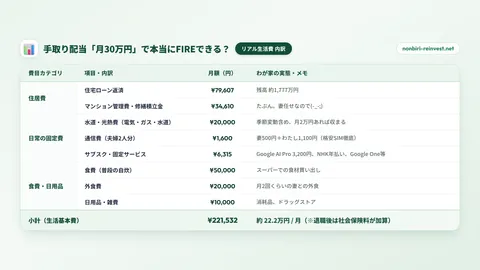
この「即効性」と「減配耐性」こそが、2030年のFIRE生活費(月30万円)を足元から盤石に支える要となります。
2. 課題意識:NAV倍率の形骸化とバリュートラップ
「それなら、割安なREITを片っ端から買えばいいのでは?」と思われるかもしれません。
しかし、ここにJ-REIT投資特有の深い落とし穴が存在します。
① 市場全体の沈没に伴うNAV倍率の形骸化
株式のPBR(解散価値)に相当する指標として、REITには「NAV倍率(純資産倍率)」があります。
教科書にはよく「NAV 1.0倍割れ=割安」と書かれています。
ところが、日銀の利上げ局面などでJ-REIT指数全体が低迷すると、東証に上場するほぼ全銘柄(98%以上)がNAV 1.0倍割れ(平均0.8倍前後)に沈んでしまう のです。
その結果、「NAV 1.0倍割れ」という基準は市場のほぼすべての銘柄を素通りさせてしまい、銘柄を選ぶための物差しとして完全に機能不全に陥ります。
② 鑑定評価額のタイムラグ
さらに厄介なのが、NAVの計算根拠となる「物件鑑定評価額」のタイムラグです。
鑑定額は半年に1回しか更新されないため、不動産市況が悪化している局面では、半年後に後追いで鑑定額が引き下げられ、「NAV 0.8倍の割安だと思って買ったら、適正価格(1.0倍)に跳ね上がって損をした」という事態が起こります。
表面的なNAV倍率や見かけの高利回りだけに頼っていては、危険なボロ物件を掴まされかねません。
3. 解決策:4象限マトリクス(割安度 × 安定度)による選別
そこでわたしは、日々の市場価格のブレと、半年に一度の決算で確定する不動産の基礎体力を完全に切り離し、2次元で評価する 「4象限マトリクス(X軸:割安度 × Y軸:安定度)」 を設計しました。
| 割安度:低(割高) | 割安度:高(割安) | |
|---|---|---|
| 安定度:高 (決算で確定する基礎体力◎) |
🛡️ 安定だが割高 (優良ウォッチ銘柄) |
👑 最優先買い(お宝ゾーン!) [高スコア順に機械的買付] |
| 安定度:低 (基礎体力に不安・危険✕) |
❌ 割高かつ不安定 (論外・即除外) |
⚠️ 割安だが危険(注意ゾーン) [高利回りでも手を出さない] |
① 縦軸(Y軸:安定度スコア / 0.0〜5.0点)= 基礎体力
不動産そのものが生み出す「見せかけでないインカムの維持力」を客観的に評価します。
- NOI利回り(配点1.5): 減価償却費を足し戻した、不動産本来の純粋な営業キャッシュフロー利回り。
- 有利子負債比率 / LTV(配点1.5): 42%以下で満点、46%以下で標準、50%超は0点。金利ある世界への防壁。
- 平均築年数(配点1.0): 15年以下で満点、20年以下で標準、25年超は減点。大規模修繕リスクの抑制。
- 資産規模(配点1.0): 2,000億円以上で満点。物件分散効果と大手スポンサー力の裏付け。
② 横軸(X軸:割安度スコア / 0.0〜5.0点)= 価格の歪み
市場の歪みや投げ売りを捉え、割安に放置されているかを評価します。
- 分配金利回り(配点2.0): セクター平均に対するスプレッド(上乗せ幅)。
- NAV倍率(配点1.5): 0.70倍以下で満点、0.78倍以下で高得点、0.88倍超は減点。
- 含み損益率(配点1.5): 物件鑑定額 ÷ 帳簿価格 − 1。+25%以上で満点、マイナス(含み損)は0点。
③ セクター別スプレッド補正の必然性
REITは用途によって、平常時の期待利回りが全く異なります。
- 住宅(レジデンス): 景気変動に最も強く、平常時利回りは 4.0〜5.2%
- ホテル・観光: 景気や外部環境の影響を受けやすく、平常時利回りは 6.0〜7.5%
全銘柄を一律の利回りで比較してしまうと、「高利回りのホテルばかりが右上に並び、最も安全な住宅が脱落する」という偏りが生じます。
そのため、「同じセクターの平均利回りに対して何%上乗せされているか(スプレッド)」 で割安度を測ることで、住宅の中の優良割安銘柄も公平に拾い上げられるようにしました。
④ 幾何平均モデル √(X × Y) によるバリュートラップの一発排除
総合スコアの算出には、足し算ではなく 掛け算(乗算) を採用しています。
足し算にしてしまうと、「利回りだけ超高得点(5点)だが、借金漬けで破綻寸前(0点)」という危険な銘柄が合計5点で浮上してしまいます。
乗算にすることで、「5 × 0 = 0」となり、片方に致命的な欠陥を抱えた銘柄を数理的に一発でスクリーニングから除外 できます。
さらに幾何平均(平方根)をとることで、直感的な「5.0点満点」にスケールを合わせています。
総合スコア = √( 割安度(X) × 安定度(Y) )
4. 手持ち銘柄をプロットして見えた現実(てくの反省)
このマトリクスを使って、これまでわたしが保有していたJ-REIT全21銘柄の現在地を実際にプロットしてみました。
その結果が、以下のチャートです。
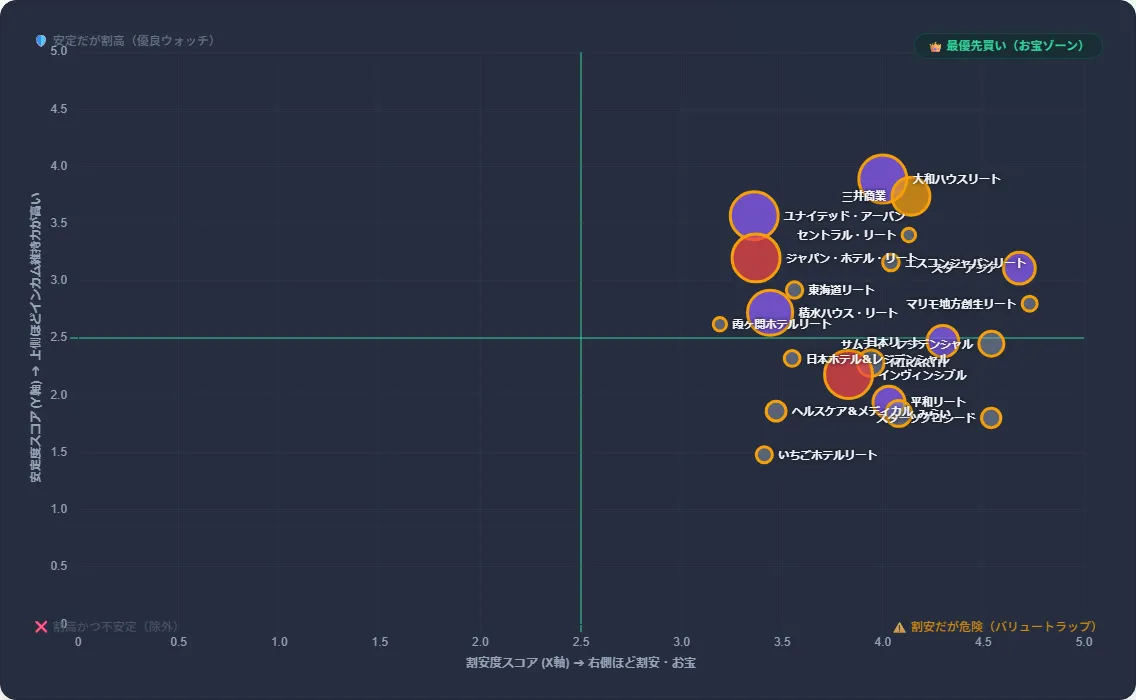
ご覧いただくと一目瞭然なのですが、すべての銘柄が見事に右半分(割安度3.0〜5.0)に集中 しています。
割安なものを買おうとしていた姿勢はブレていなかったと言えます。
……が、問題は縦軸(安定度)でした(-_-;)。
てく
「実はこのマトリクスを作ったあと、これまでに買っていた手持ちのREIT銘柄(21銘柄)だけをプロットしてみたんです。
そうしたら……見事にすべて『割安(右側)』には入っているものの、半分近く(10銘柄)が下半分の『安定性に欠けるゾーン』に沈んでいることに気がつきまして……テヘッ(^^ゞ
『安くて利回りが高いから』と飛びついて買った結果、LTVが高めだったり資産規模が小さかったりと、基礎体力のチェックがお留守になっていたんですよね(-_-;)。
過去の自分の反省を生かすためにも、この客観的な規律をガチッと作って本当に良かったです。」
| 象限エリア | 保有銘柄数 | 主な該当銘柄 | 状態と今後の対応 |
|---|---|---|---|
| 👑 最優先買い(お宝ゾーン) 割安度 ≧ 2.5 & 安定度 ≧ 2.5 |
11銘柄 | 大和ハウスリート、三井不動産商業、スターアジア、セントラル・リート、マリモ地方創生、ユナイテッド・アーバン など | 割安かつ基礎体力も盤石。文句なしの主力銘柄群。 |
| ⚠️ 割安だが危険(注意ゾーン) 割安度 ≧ 2.5 & 安定度 < 2.5 |
10銘柄 | サムティ・レジデンシャル、日本リート、MIRARTH、インヴィンシブル、スターツプロシード、いちごホテル など | 割安だがLTV高めや資産規模小さめ。配当上限規律でリスクを抑えつつ見守る。 |
5. リスク管理:年間受取配当「最大4万円(1回2万円以下)」の上限規律
REITのポートフォリオ目標額は約1,440万円(年間配当約72万円)です。
いくらマトリクスで選別したとはいえ、不動産には地震や火災、特定テナントの退去といった個別リスクが常に付きまといます。
そこでわたしは、投資金額ではなく 「1銘柄あたりの受取配当金」 を上限とする鉄壁の規律を敷きました。
[!IMPORTANT] 📌 1銘柄の受取配当上限ルール 1つのREIT銘柄から受け取る年間配当金を「最大40,000円以内(年2回決算のため1回20,000円以下)」に制限する。
このシンプルな規律には、以下のような効果を期待しています。
① 自動リスク逆比例(高リスク銘柄を自動抑制)
利回りが7%もあるような高リスク銘柄は、年間4万円の上限に達する投資額が「約57万円」と小さく抑えられます。
逆に、利回り4.5%の安全な大型優良REITなら「約89万円」まで厚く買い付けることができます。
特別な工夫をしなくても、「危険なものほど少なく、安全なものほど手厚く」 という安全弁が自動的に作動します。
② 20銘柄超への無理のない自然分散(1銘柄への集中防止)
REIT全体の年間目標配当は約72万円です。もし1銘柄に年10万円や20万円も依存してしまうと、その銘柄に何かあったときのダメージが大きくなります。
1銘柄の上限を4万円と定めておくことで、これから新規に買い進めていっても、特定の銘柄に偏ることなく自然と20銘柄超に幅広く分散された状態が作れます。
(※すでに手持ちで21銘柄を保有していますが、年間配当が少額なものも含めて無理に売却・リバランスせず、これからの買い増しによって全体として心地よい分散状態へ整えていきます(^O^))
③ 致命傷の完全回避
万が一、保有する1銘柄がコロナ禍初期のホテルのように大幅減配や無配に転落したとしても、年間の被害額は最大で2万円(月額わずか1,600円程度)に限定されます。
FIRE生活の基盤である「月30万円」のキャッシュフローは微動だにしません。
6. 実践展開と今後の買い付けルール
この投資方針に基づき、今後のJ-REIT運用は以下のように進めます。
- 既存の保有銘柄(約430万円分):
課税摩擦(税率20.315%)と売買手数料を避けるため、無理に売却せずそのままホールドして配当金を受け取ります。 - 新規買付余力(約1,000万円分):
新設したマトリクスの 「右上(総合スコアが高い順)」 かつ 「年間配当4万円上限」 のルールに従って、機械的に買い増しを進めます。
感情やその場の相場観を完全に排除し、数理モデルと上限規律に淡々と従うだけで、ポートフォリオ全体が勝手に最高品質へと自律的に整流化されていく仕組みです(^O^)。
終わりに
J-REITは、派手な値上がり益を狙うための道具ではありません。
日々の生活を支える現金を、毎月コツコツと運んできてくれる「頼もしいインカムマシーン」です。
過去の買い付けでは「割安さ」ばかりに目が行って安定性を見落とすこともありましたが、こうして客観的な物差しと言語化されたルールを持つことで、これからの1,000万円の買い付けには一切の迷いがなくなりました。
これからも家族との穏やかな暮らしを第一に、のんびりと愚直に歩んでいきます。
※本方針は個人の運用記録であり、特定銘柄の売買を推奨するものではありません。不動産投資信託には価格変動や減配のリスクがありますので、投資判断はご自身の責任で行ってくださいね。
あわせて読みたい関連記事
この記事が参考になったら……
「役に立ったよ!」「次の投資本代にしてね」という温かいご支援(投げ銭)をいただけると、サイト運営や次回の分析記事を書く大きな励みになります!
☕ OFUSEでコーヒーを一杯ごちそうする